Domain kzhv.de kaufen?
Wir ziehen mit dem Projekt
kzhv.de um.
Sind Sie am Kauf der Domain
kzhv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kzhv.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Entwicklungen im Lehramt für Gesundheit und Pflege, Fachbücher von Astrid SeltrechtSeit 2012 werden an der Otto-von-Guericke-Universität Magdeburg Lehrer:innen in der Fachrichtung Gesundheit und Pflege ausgebildet. Im Gegensatz zum Lehrkonzept, das fortlaufend weiterentwickelt und in der Fachöffentlichkeit diskutiert wird, nahm diese die Forschungsarbeiten der Studierenden jedoch kaum wahr. Wissenschaft lebt davon, dass alle Ergebnisse sichtbar und im fachlichen Diskurs beachtet werden. Dieses Buch präsentiert Forschungsdesigns 25 ausgewählter Projekte, die sich vier Themenkomplexen zuordnen lassen: – Professionalisierung von Lehrkräften der Fachrichtung Gesundheit und Pflege – Professionalität am Lernort Schule – Professionalität am Lernort berufliche Praxis – Forschung zu beruflichen und ausserberuflichen Gesundheits- und Pflegeleistungen. Ausserdem finden sich darin methodische Hilfen und Hintergrundinformationen zur qualitativen Forschung, die Anfänger:innen in diesem Bereich dabei unterstützen, selbstständig Forschungsprojekte durchzuführen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Urosept VET Hund – Natürliche Unterstützung für die Gesundheit der Harnwege Ihres Hundes, 60 Tabletten.Urosept VET Hund ist ein Präparat, das die normale Funktion des Harnsystems bei Hunden unterstützt, auch bei Funktionsstörungen des Harnsystems nervösen Ursprungs.11,59 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Urosept Vet Katze – Natürliche Unterstützung für die Gesundheit der Harnwege Ihrer Katze, 60 Tabletten.Urosept VET für Katzen ist ein Präparat, das die normale Funktion der Harnwege bei Katzen unterstützt, auch bei nervlich bedingten Funktionsstörungen der Harnwege.12,69 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Lab-v Geriato Optimum – Unterstützung für Senioren-Gesundheit bei Hunden und Katzen, 45 KapselnGeriato Optimum ist ein fortschrittliches Nahrungsergänzungsmittel in Kapselform, das in Zusammenarbeit mit Tierärzt*innen entwickelt wurde – speziell zur Unterstützung der Vitalität und allgemeinen Verfassung älterer Hunde und Katzen.11,15 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Manuelle Therapie und komplexe Rehabilitation, Fachbücher von Claus Melzer, Jesko Streeck, Jürgen Focke, Uwe StreeckDieses Praxisbuch zeigt Physiotherapeuten, wie sie gezielt umfassende und wirkungsvolle Behandlungskonzepte für ihre Patienten erstellen. Die Autoren beschreiben einen klar strukturierten Therapieleitfaden mit Befund- und Behandlungsmöglichkeiten für jede Körperregion. Lernen Sie, wie Sie klassische und neue Techniken aus der Manuellen Therapie mit physikalischen und trainingstherapeutischen Massnahmen sinnvoll kombinieren. Dieses Buch bietet wesentliche Hintergrundinformationen zu jeder Körperregion und erklärt die Anatomie, die Biomechanik, die Pathologie und klinische Besonderheiten. Erfahren Sie alles zur genauen Befunderhebung mithilfe der Anamnese, der Inspektion, der Palpation, Funktionstests und Tests zur Differenzialdiagnostik. Ein umfangreiches Spektrum an Behandlungsmöglichkeiten, wie Mobilisations- und Manipulationstechniken, Nervenmobilisation, Aufbautraining, sportartspezifisches Training und mehr, wird ebenfalls behandelt.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
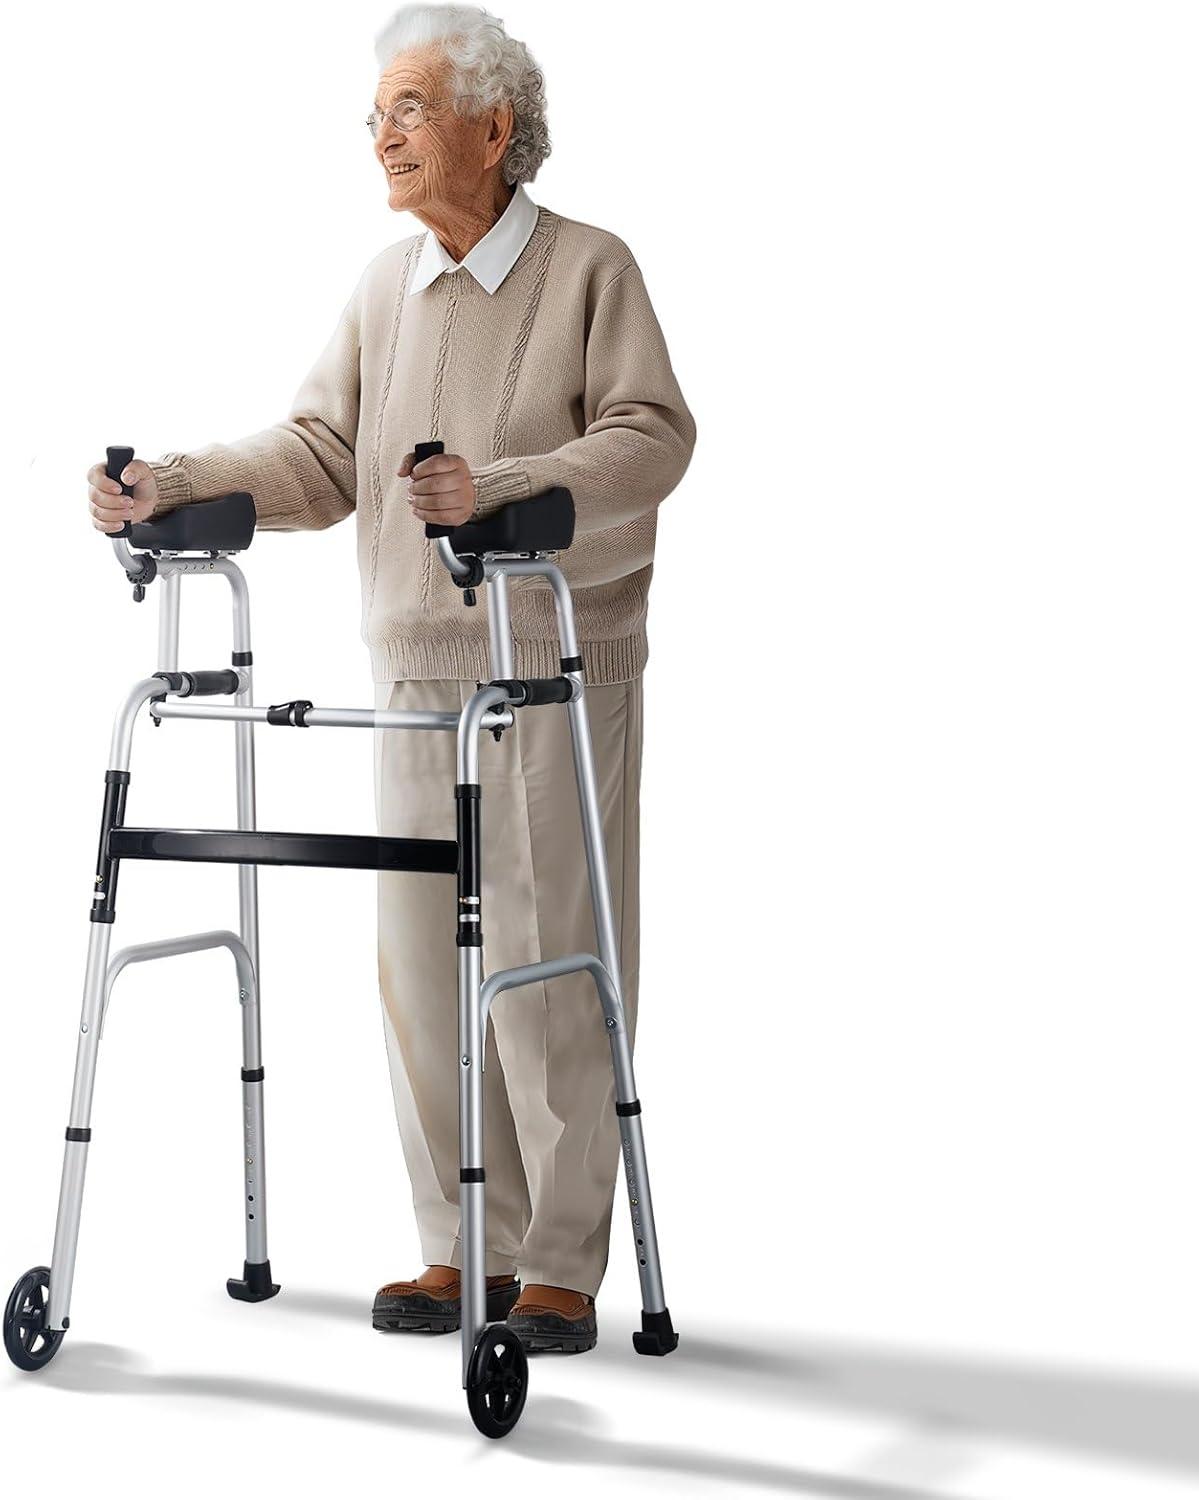
Faltbarer Rollator mit Unterarmstützen aus Aluminium für Senioren und Personen mit eingeschränkter Mobilität, zusammenklappbar, zur Rehabilitation, mit 8 Höhenverstellmöglichkeiten, medizinisches HilfsmittelFaltbarer Rollator aus Aluminium, sehr wetterbeständig und für jeden Untergrund geeignet. Ausgestattet mit 2 Vorderrädern und Armlehnen. 8-fach höhenverstellbar, auch die Länge der Armlehnen ist verstellbar. Maximale Tragkraft: 100 kg. Die ergonomische Armlehne sorgt für eine lange Lebensdauer, wodurch das Design sicher und stabil bleibt. Variable Höhe, wir empfehlen Ihnen, die genauen Maße auf den Produktbildern zu überprüfen. Professionelles Gerät für den Innen- und Außenbereich. Medizinprodukt Klasse 1. Ferrucci Comfrot steht für Sie und Ihre Lieben und bietet hochwertige Produkte, um Ihre Lebensqualität spürbar zu verbessern. Unsere umfassende Erfahrung im Gesundheitswesen ermöglicht es uns, zuverlässige und innovative Lösungen anzubieten. Produktbeschreibung Faltbarer Rollator aus sehr wetterbeständigem Aluminium, geeignet für jeden Untergrund. Ausgestattet mit 2 Vorderrädern und Armlehnen. Die ergonomische Armlehne sorgt für eine lange Lebensdauer, wodurch das Design sicher und s330,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklungen im Lehramt für Gesundheit und Pflege, Fachbücher von Astrid SeltrechtSeit 2012 werden an der Otto-von-Guericke-Universität Magdeburg Lehrer:innen in der Fachrichtung Gesundheit und Pflege ausgebildet. Im Gegensatz zum Lehrkonzept, das fortlaufend weiterentwickelt und in der Fachöffentlichkeit diskutiert wird, nahm diese die Forschungsarbeiten der Studierenden jedoch kaum wahr. Wissenschaft lebt davon, dass alle Ergebnisse sichtbar und im fachlichen Diskurs beachtet werden. Dieses Buch präsentiert Forschungsdesigns 25 ausgewählter Projekte, die sich vier Themenkomplexen zuordnen lassen: – Professionalisierung von Lehrkräften der Fachrichtung Gesundheit und Pflege – Professionalität am Lernort Schule – Professionalität am Lernort berufliche Praxis – Forschung zu beruflichen und ausserberuflichen Gesundheits- und Pflegeleistungen. Ausserdem finden sich darin methodische Hilfen und Hintergrundinformationen zur qualitativen Forschung, die Anfänger:innen in diesem Bereich dabei unterstützen, selbstständig Forschungsprojekte durchzuführen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Urosept VET Hund – Natürliche Unterstützung für die Gesundheit der Harnwege Ihres Hundes, 60 Tabletten.Urosept VET Hund ist ein Präparat, das die normale Funktion des Harnsystems bei Hunden unterstützt, auch bei Funktionsstörungen des Harnsystems nervösen Ursprungs.11,59 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Urosept Vet Katze – Natürliche Unterstützung für die Gesundheit der Harnwege Ihrer Katze, 60 Tabletten.Urosept VET für Katzen ist ein Präparat, das die normale Funktion der Harnwege bei Katzen unterstützt, auch bei nervlich bedingten Funktionsstörungen der Harnwege.12,69 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Lab-v Geriato Optimum – Unterstützung für Senioren-Gesundheit bei Hunden und Katzen, 45 KapselnGeriato Optimum ist ein fortschrittliches Nahrungsergänzungsmittel in Kapselform, das in Zusammenarbeit mit Tierärzt*innen entwickelt wurde – speziell zur Unterstützung der Vitalität und allgemeinen Verfassung älterer Hunde und Katzen.11,15 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
TrueBond Glande+ Support – Nahrungsergänzungsmittel zur Unterstützung der Gesundheit der perianalen Drüsen, 60 Stück / 240 gFördert die Bildung von normalem, festem Stuhl, erleichtert die natürliche Entleerung der perianalen Drüsen, unterstützt die Darmflora und wirkt sanft, ohne abführende Wirkung.19,98 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Rehabilitation von Rohrleitungen, FachbücherDie Sanierung und Erneuerung (Rehabilitation) von Rohrleitungen der technischen Versorgung wird zur Aufgabe des städtischen Tiefbaus im 21. Jahrhundert, da viele Rohrleitungen der Wasser- und Gasversorgung aufgrund ihres Alters und unzureichenden Korrosionsschutzes hohe Schadensraten aufweisen und zu einem Sicherheitsrisiko werden können. Abwasserleitungen können ebenfalls Schäden aufweisen. Es empfiehlt sich deshalb aus diesen und weiteren Gründen die Darstellung dieser Probleme unter einem einheitlichen Konzept 'Sanierung und Erneuerung (Rehabilitation) von Rohrleitungen der technischen Versorgung'.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.